
Simple Earn 產品
幣安 RWUSD 是什麼?3.61% 參考 APR 的來源、贖回手續費與 Simple Earn 活期的差別
幣安賺幣列表上掛著 RWA 標籤、年化 3.61% 的那幾列,指向的是 RWUSD。產品頁說「以美國國債殖利率為基準」,常見問題卻寫明年利率由幣安全權決定、產品並未保本,贖回還要收 0.05% 到 0.1%。本文用 2026 年 10 月 1 日的官方繁體中文頁面逐條核對,並把手續費換算成要幾天獎勵才回本。
打開幣安的賺幣產品列表,手機版會看到幾列掛著黃色「RWA」標籤的幣種,年化一律是 3.61%。它們指向的是 RWUSD——一款以代幣化美國國債為賣點的理財產品。頁面標題寫「以美國國債殖利率為基準」,聽起來像是把美債收益直接搬給你,但幣安在同一頁的常見問題裡寫得很清楚:年利率由幣安全權決定,而且RWUSD 並未保本。本文用 2026 年 10 月 1 日當天的官方繁體中文頁面,把收益來源、手續費與贖回時間逐條核對,並和 Simple Earn 活期放在一起比。
3.61% 寫的是「參考 APR」,不是你鎖定的利率
產品頁首屏只給三個數字:產品名、一行副標、一個百分比。那個百分比的標籤是「參考 APR」。
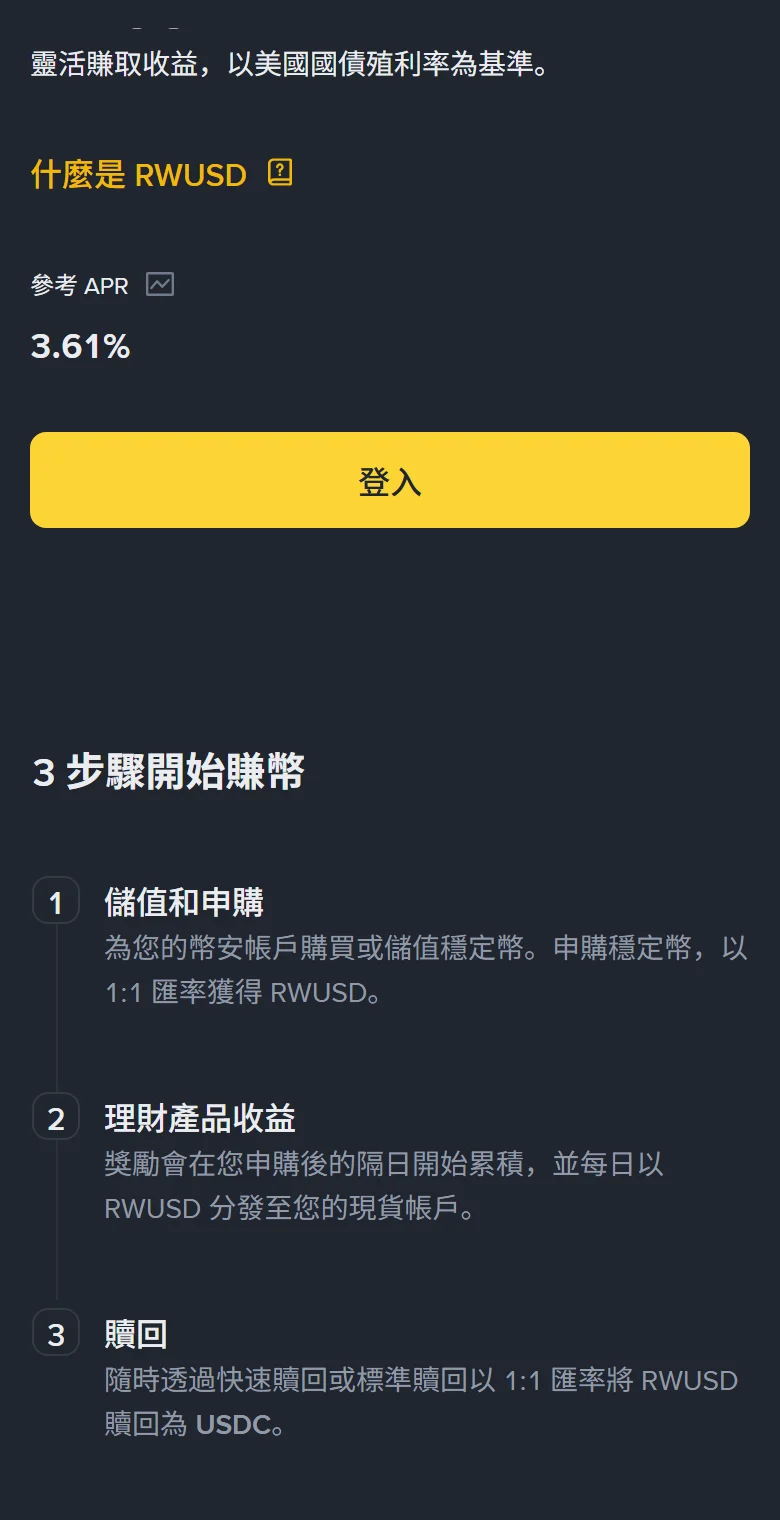
這個詞很重要。幣安在常見問題第 1 題的原話是:「年利率由幣安全權決定,考量因素包括但不限於市場狀況和產品的永續性。」也就是說,美債殖利率是定價時參考的錨,不是傳導公式——美債漲,你的 APR 不保證跟著漲;美債跌,幣安也可以用別的理由調整。
同一頁的「什麼是 RWUSD」把收益來源寫得更具體:收益來自幣安的機構級策略,包含由 BlackRock、Circle、Franklin Templeton 等合作方管理的代幣化美國國債及其他固收產品。注意主詞——賺收益的是幣安,發獎勵的也是幣安。
官方自己否認的四件事
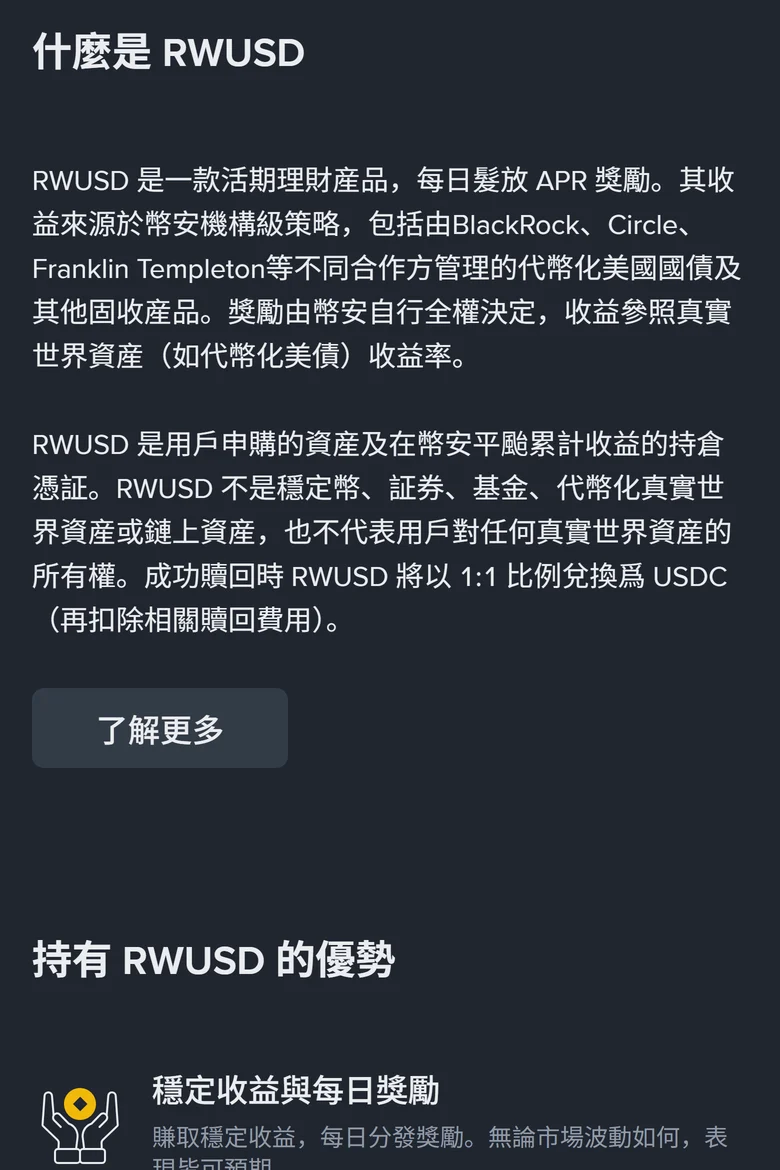
這段文字值得一個字一個字讀:
RWUSD 不是穩定幣。 雖然名字裡有 USD、申購和贖回都是 1:1,但官方把它定義成「用戶申購的資產及在幣安平台累計收益的持倉憑證」。
不是證券,也不是基金。 所以它不受基金那一套揭露與託管規則約束。
不是代幣化真實世界資產,也不是鏈上資產。 你拿到的不是鏈上的美債代幣,而是幣安帳本上的一筆記錄。
不代表你對任何真實世界資產的所有權。 這一句決定了出事時你的位置:你是幣安的債權人,不是那批國債的持有人。
「有本金保障嗎?」官方答案是沒有
把常見問題展開到第 6 題,會看到這一頁最直白的一段。
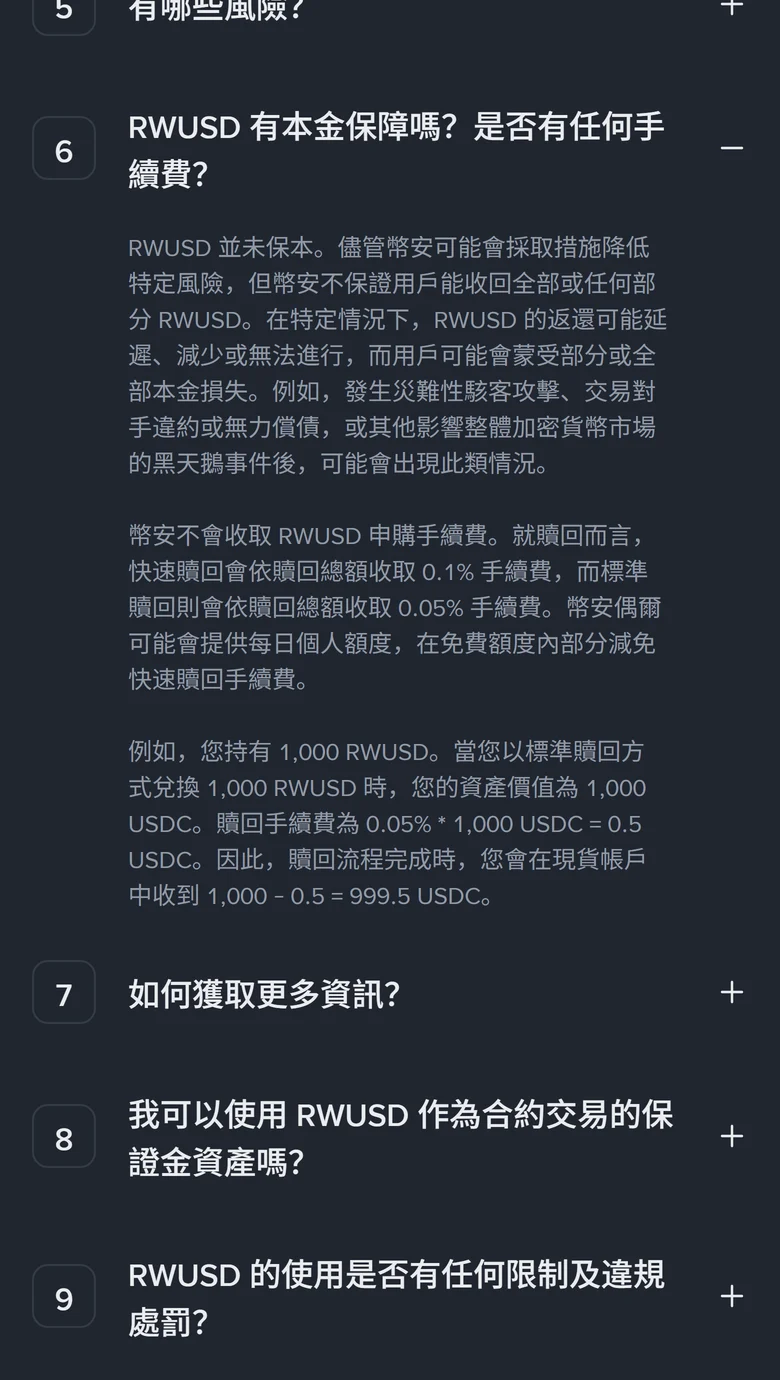
官方原文:「RWUSD 並未保本。儘管幣安可能會採取措施降低特定風險,但幣安不保證用戶能收回全部或任何部分 RWUSD。」接著列出可能發生的情境:災難性駭客攻擊、交易對手違約或無力償債,以及其他黑天鵝事件。
對照一下 Simple Earn 的說法。賺幣常見問題第 12 題「我的本金有保障嗎?」寫的是「理財產品旨在為用戶提供穩定收益,但同時伴隨一定風險。然而,在極端市場情況下(例如智能合約安全事件、交易對手違約等),您的本金可能會受到影響」。兩段話的方向一致,但 RWUSD 的措辭更重——它直接說「並未保本」,而且明文寫出「部分或全部本金損失」。Simple Earn 的本金保護到底保什麼整理了保本型產品的例外情況,可以兩邊對照著看。
產品頁第 5 題另外列了兩類風險:交易對手風險(「如果交易對手無法履行其義務,用戶可能會面臨投資損失或贖回延遲」)與流動性風險(「在極端市場條件或其他特殊情況下,贖回可能會延遲、受限或暫停」)。
申購免費,贖回要收錢
這是 RWUSD 和 Simple Earn 活期最實際的差別。
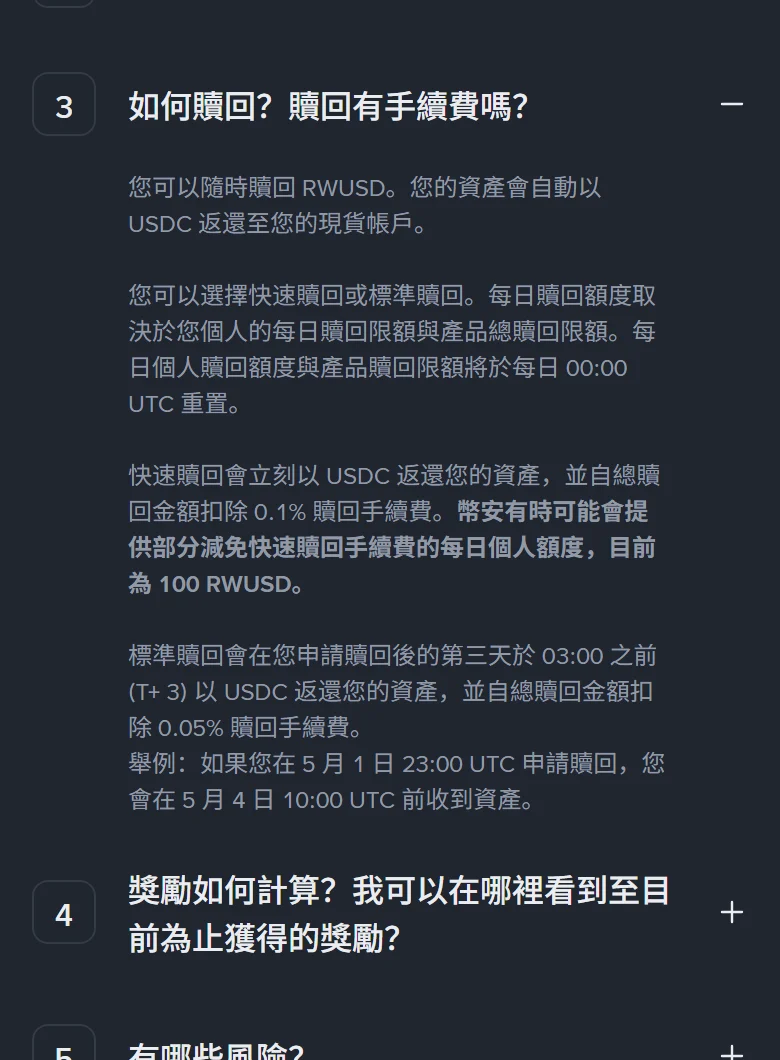
逐項拆開:
- 申購: 用指定穩定幣 1:1 換成 RWUSD,官方明寫不收申購手續費。有個人與產品的總申購限額,而且要持有至少 0.01 RWUSD 才會累積獎勵。
- 快速贖回: 立刻以 USDC 回到現貨帳戶,按贖回總額收 0.1%。幣安「偶爾可能會提供」每日個人免費額度,頁面上寫目前是 100 RWUSD。
- 標準贖回: 申請後第三天 03:00 之前(T+3)以 USDC 到帳,按贖回總額收 0.05%。官方給的例子是 5 月 1 日 23:00 UTC 申請、5 月 4 日 10:00 UTC 前收到。
- 額度: 每日個人贖回額度與產品總贖回限額每天 00:00 UTC 重置,官方沒有公布具體數字。
官方自己給的算例是 1,000 RWUSD 走標準贖回:手續費 0.05% × 1,000 = 0.5 USDC,到帳 999.5 USDC。同一筆改走快速贖回就是 1 USDC。
手續費換算成天數:至少放多久才回本
這是本站比較習慣的算法——把費用換成「要幾天的獎勵才補得回來」。以頁面當天的 3.61% 計算:
每天的獎勵率 = 3.61% ÷ 365 ≈ 0.00989%
- 標準贖回 0.05% ÷ 0.00989% ≈ 5.1 天的獎勵
- 快速贖回 0.1% ÷ 0.00989% ≈ 10.1 天的獎勵
但實際還要再加兩段不計息的時間。官方寫「獎勵會在您申購後的次日開始累積」,所以申購當天不算;又寫「獎勵會從您提交贖回請求的當日停止累積,最終獎勵會計算至您提交請求的前一天」,所以贖回當天也不算。等於每一趟進出至少吃掉一天。
把這些加起來,回本門檻大致是:
- 走標準贖回:約持有 6 天以上才開始有淨收益,而且錢還要再等到 T+3 才進帳
- 走快速贖回:約持有 11 天以上
換個角度看金額:10,000 RWUSD 在 APR 維持 3.61% 的前提下,一年的獎勵約 361 USDC,而一次快速贖回的手續費是 10 USDC。短進短出的話,手續費佔比會非常難看。
獎勵怎麼算:每日隨機快照取最小值
第 4 題的計算規則有個容易被忽略的細節:幣安每天進行多次隨機快照,當天的合格 RWUSD 金額取快照中的最小值。
意思是,如果你當天中途把 RWUSD 轉走一部分,那一天的計息基數就按最低的那個時點算,而不是平均值,也不是期末餘額。
其餘規則:
- 獎勵以 RWUSD 發放,進的是現貨帳戶,不是理財錢包
- 申購後次日開始累積,累積開始的次日 03:00 前發放
- 贖回流程進行中不會再產生獎勵
- 最低持倉 0.01 RWUSD,主帳戶與子帳戶都能申購
另外第 8 題提到,RWUSD 可以當 U 本位合約(聯合保證金與統一帳戶模式)的保證金,而且以保證金餘額持續賺取每日獎勵。這是它和一般理財產品不同的地方——但合約部位的風險是另一回事。
至於申購幣別,第 2 題的原文是「合格全球用戶可使用 USDT 與 U 申購 RWUSD,而位於 EEA 地區的合格用戶則可使用 USDC」。官方沒有公布可申購地區的完整清單,能不能申購以你登入後看到的頁面為準。
和 Simple Earn 活期放在一起比
賺幣產品頁用手機打開時,同一個幣種會按產品類型拆成好幾列,RWA 那幾列就是這麼露出來的。
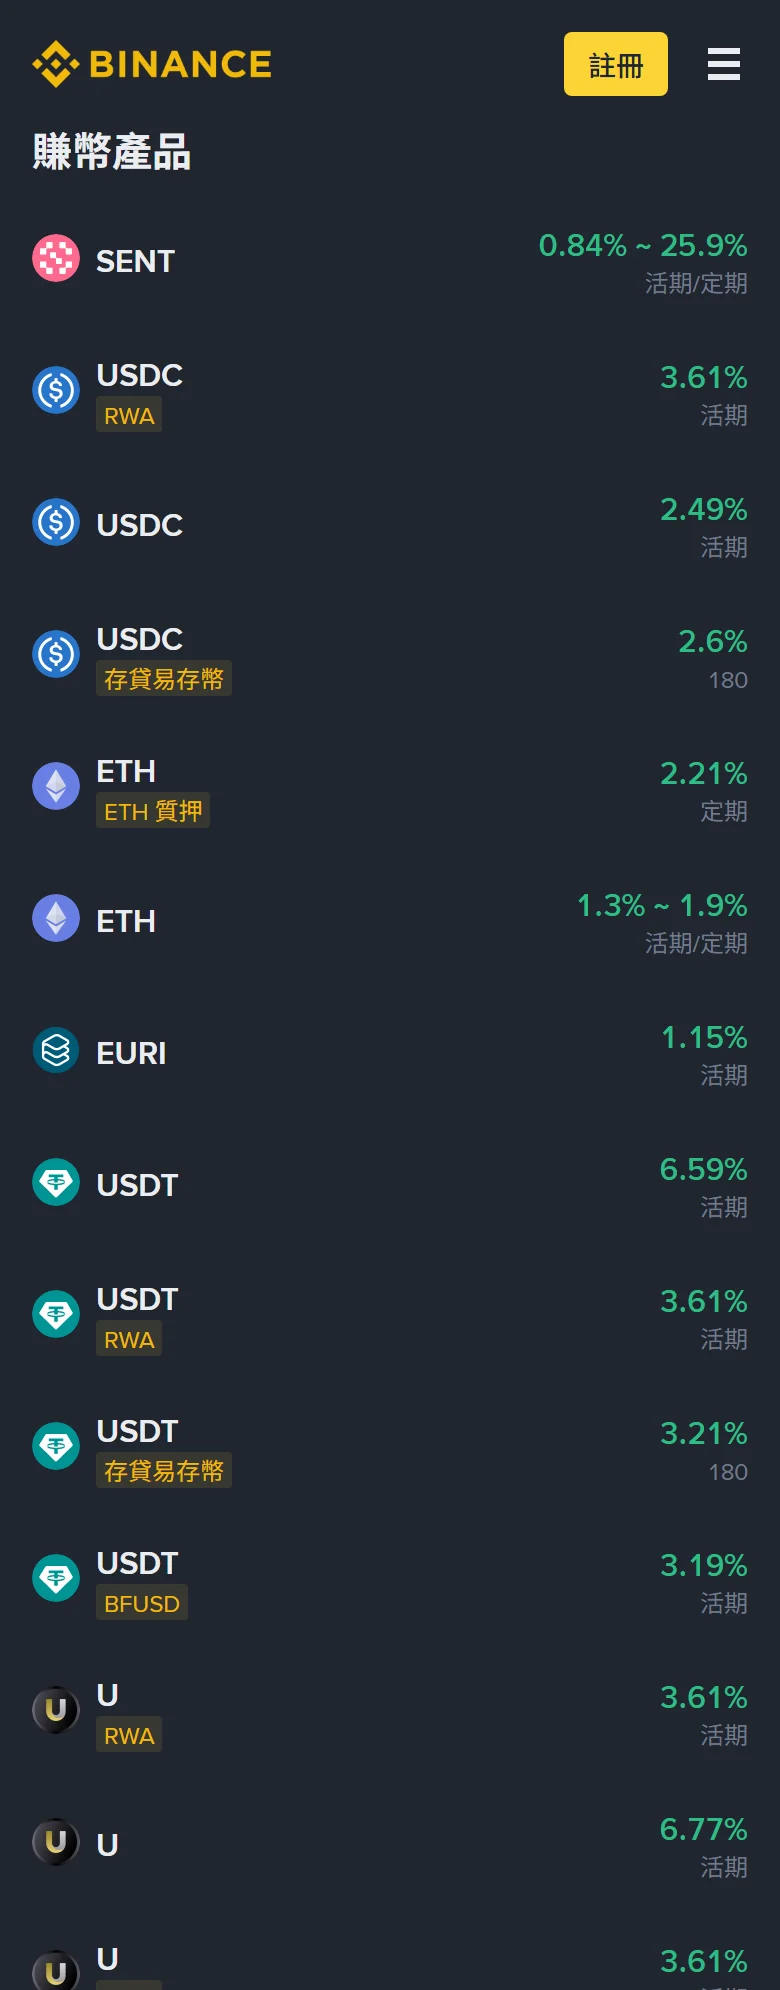
當天帶 RWA 標籤的 USDC、USDT、U 三列年化都是 3.61%,和 RWUSD 產品頁的參考 APR 一致,而這三種幣正好就是第 2 題列出的申購幣別——兩邊對得上。
| 項目 | RWUSD | 活期產品 |
|---|---|---|
| 本金 | 並未保本 | 可能受影響 |
| 贖回到帳 | 即時或 T+3 | 即時 |
| 贖回費用 | 0.1%/0.05% | 官方未列出 |
| 當天年化 | 3.61% | 最高 6.59% |
| 獎勵幣種 | RWUSD | 同幣種 |
| 獎勵落點 | 現貨帳戶 | 理財錢包 |
表格裡的「最高 6.59%」要小心解讀:那是當天 USDT 活期顯示的上限,由即時 APR 加上額外分級 APR 疊出來,而分級 APR 有金額門檻,大額資金實際只拿得到即時 APR 那一段。兩者怎麼疊、怎麼換算成實收金額,寫在即時 APR 與額外分級 APR 怎麼疊加。贖回那一列的差距也值得留意:活期的官方贖回政策是「贖回請求程序一經成功執行,您的活期產品資產將會立即返還至您的現貨錢包」,實際流程和到帳位置整理在活期贖回後多久回到現貨錢包。
什麼情況下才適合考慮
把官方規則整理成幾個可以自己判斷的條件:
- 這筆錢至少放得住兩週。 不然手續費加上兩頭不計息的日子,很可能把收益吃光。
- 你接受「不保本」這三個字。 這不是推測,是官方自己寫的;它的風險排序和保本型的活期產品不在同一層。
- 你知道自己是誰的債權人。 RWUSD 不代表你擁有任何一張美債,出事時面對的是幣安與它的交易對手。
- 你比過同幣種的活期報價。 當天 USDT 活期的上限數字比 3.61% 高,雖然那是分級後的上限、不是人人拿得到,但至少要先算過再決定。
如果你想比的是另一種「高年化但有條件」的產品,鏈上賺幣同樣不保證收益,而且贖回要等最長 72 小時——那一篇的對照邏輯和這篇是同一套。同一張產品列表上那列 BFUSD 也是同類設計,BFUSD 的獎勵按當日最低餘額的快照計算、贖回還要另付手續費,規則比活期多繞一層。
一句話總結
RWUSD 把美國國債的收益故事講得很漂亮,但幣安在同一頁上寫明了三件事:利率由它全權決定、產品並未保本、贖回要另外付 0.05% 到 0.1%。以當天的 3.61% 換算,光是手續費就等於 5 到 10 天的獎勵,所以它適合放得久的閒錢,不適合當活存用。
本文規則與數字取自幣安官方繁體中文RWUSD 產品頁(常見問題第 1 至第 9 題,需點開「查看更多」才會顯示第 6 題之後的內容)與賺幣產品頁,活期贖回與本金的口徑取自賺幣常見問題第 3、12 題,查核日期為 2026 年 10 月 1 日。本文引用的繁體中文原文逐句與英文版同頁比對過,第 1 至第 5 題語意一致;該頁的繁體轉換有少數殘留字(例如「平颱」「証券」「髮放」),引用時維持了頁面原樣。APR、額度與手續費減免隨時可能變動,申購前請以當下頁面與產品條款為準。