
Simple Earn 產品
幣安鏈上賺幣和 Simple Earn 差在哪?不保本、贖回等 72 小時與當天 APR 對照
幣安理財把鏈上賺幣(產品頁寫作鏈上收益)放在高收益型底下,但官方寫明不保證獎勵、不承擔協議損失,贖回還要等最長 72 小時且不可取消。本文逐條核對官方繁中說明頁的風險與贖回規則,並用 2026 年 9 月 29 日的實際頁面,把它和同幣種 Simple Earn 的 APR 放在一起比。
幣安理財頁面上有兩個分區:保本型的「賺幣」和高收益型的「進階理財」。鏈上賺幣就掛在高收益型底下,名字聽起來像是同一套東西的升級版,實際上規則差得很遠——它不保本、贖回要等最長 72 小時而且按下去就不能取消,而 2026 年 9 月 29 日當天,它的 USDT 檔位 APR 甚至低於 Simple Earn 同幣種的報價區間。以下規則全部取自幣安官方繁體中文說明頁與產品頁,並標註查核日期。
先解決命名混亂:鏈上賺幣和鏈上收益是同一個東西
這是很多人第一步就卡住的地方。幣安的產品頁把它寫成「鏈上收益」,幫助中心的分類和文章標題卻寫「鏈上賺幣」,英文則是 On-chain Yields。查資料時兩個詞都要試,它們指向同一個產品。
官方對它的定義是:「幣安鏈上賺幣允許您通過幣安賬戶輕鬆參與各種鏈上協議。您可以獲得代幣或積分形式的獎勵,而無需執行任何複雜的鏈上操作設置。」換句話說,幣安在中間代你跟鏈上協議打交道,你不必自己開錢包、簽合約、付 Gas。
進入路徑官方也寫得很清楚:首頁頂部導航【理財】→【高收益型】→【鏈上賺幣】→【申購】。從這條路徑就能看出它的定位——它跟 Simple Earn 不在同一個抽屜裡。
官方自己標註的三件事:不保本、不保證、不負責
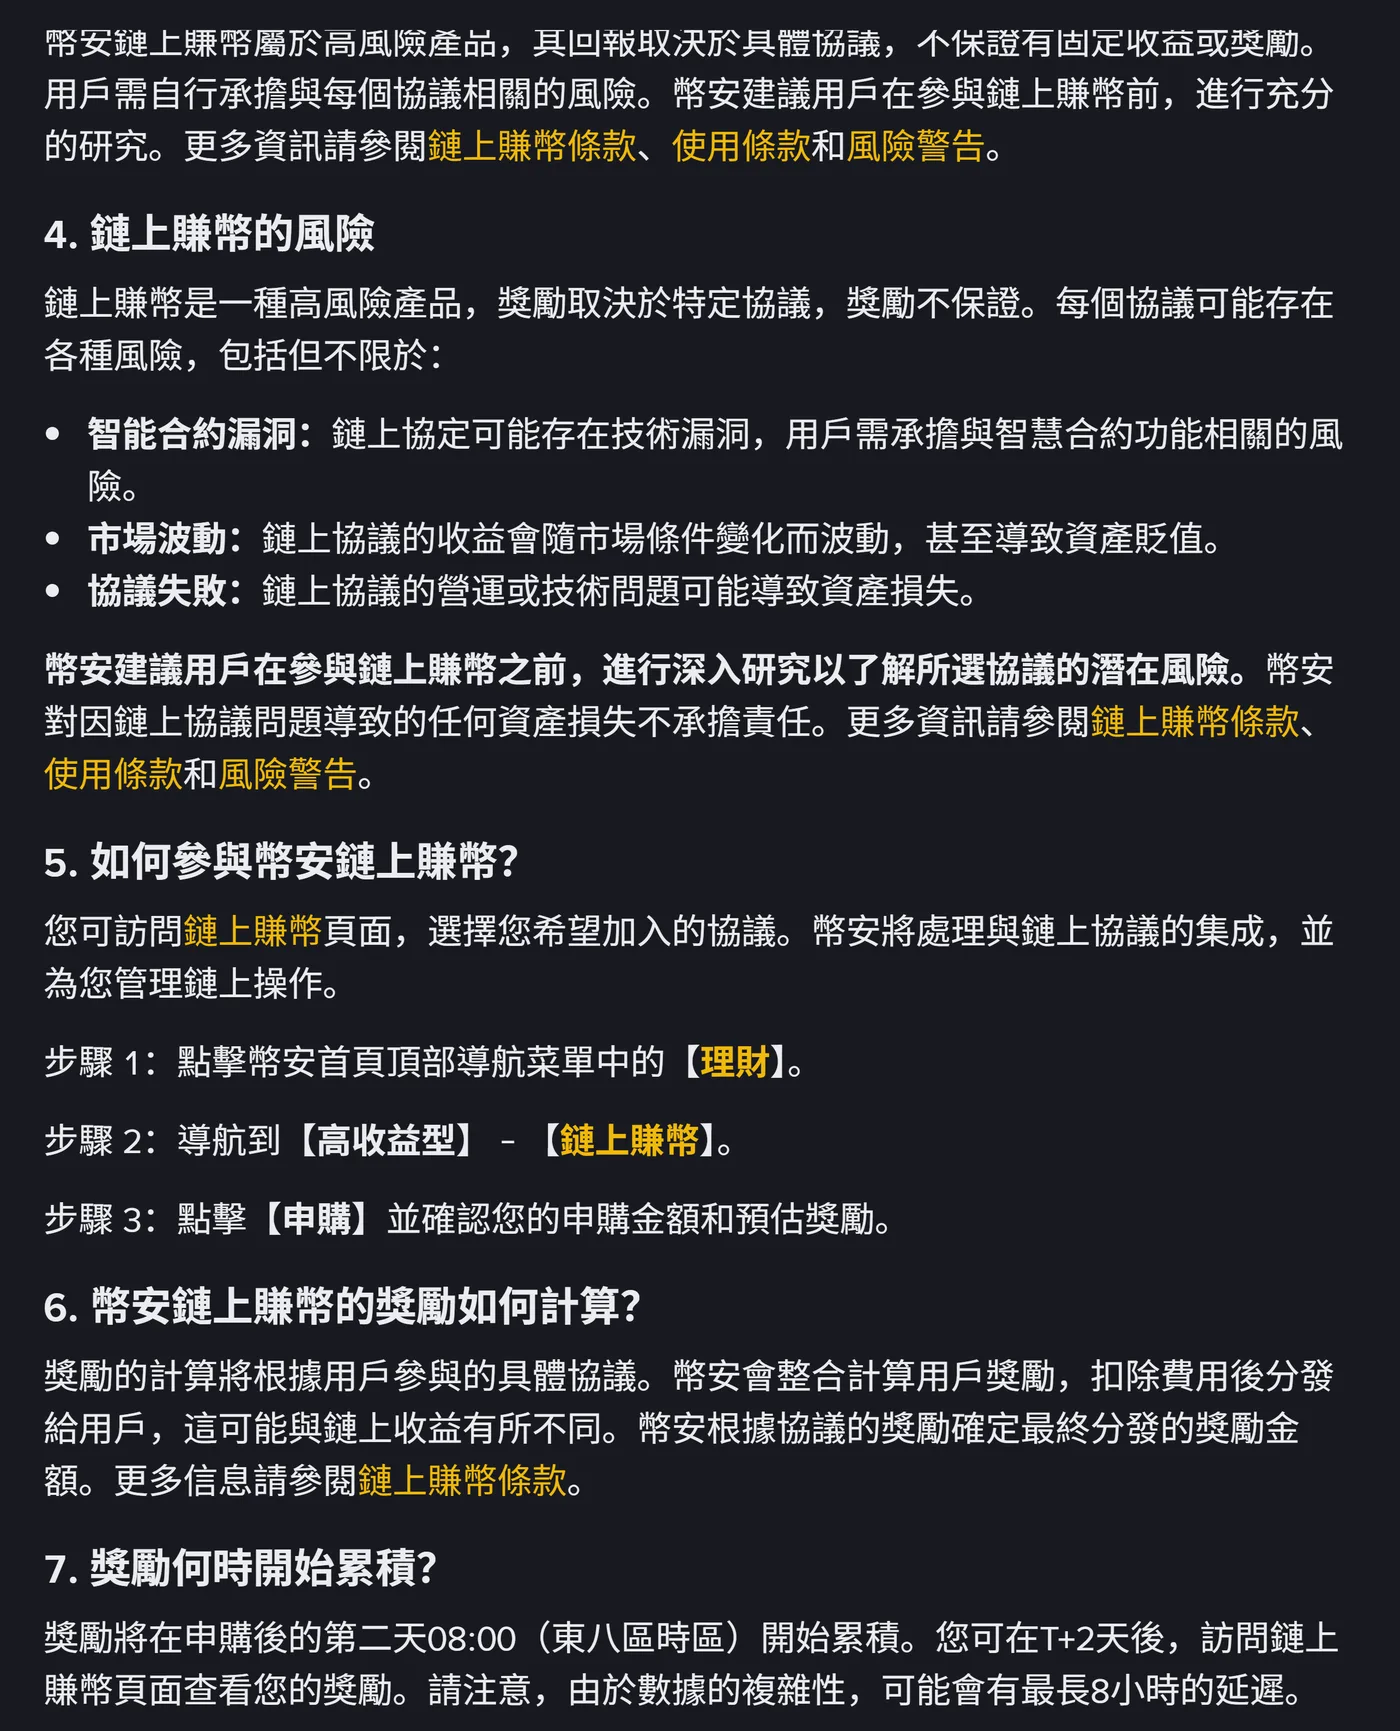
這是本文最該先看的一段。幣安在〈幣安鏈上賺幣簡介〉第 3、4 題寫得非常直接:
逐句拆開看:
回報沒有保障。 官方原文是「幣安鏈上賺幣屬於高風險產品,其回報取決於具體協議,不保證有固定收益或獎勵」。你在產品列表上看到的 APR 是預估值,不是承諾。
風險有三類,官方逐條列出。 智能合約漏洞(「鏈上協定可能存在技術漏洞,用戶需承擔與智慧合約功能相關的風險」)、市場波動(「甚至導致資產貶值」)、協議失敗(「鏈上協議的營運或技術問題可能導致資產損失」)。
出事時幣安不賠。 這句最關鍵:「幣安對因鏈上協議問題導致的任何資產損失不承擔責任。」
把這三句和 Simple Earn 放在一起,差距就很清楚了。Simple Earn 在官方分類裡屬於保本型,「您能在贖回時或鎖定期結束時收回本金」;鏈上賺幣則是你把資產交給第三方協議,出事由你自己承擔。Simple Earn 的保本到底保的是什麼、又有哪些情況不在保障範圍,整理在Simple Earn 的本金保護實際涵蓋什麼。
贖回:最長 72 小時、等待期沒有獎勵、按下去不能反悔
鏈上賺幣的贖回規則和活期產品完全是兩回事,這是實際操作中最容易踩到的落差。
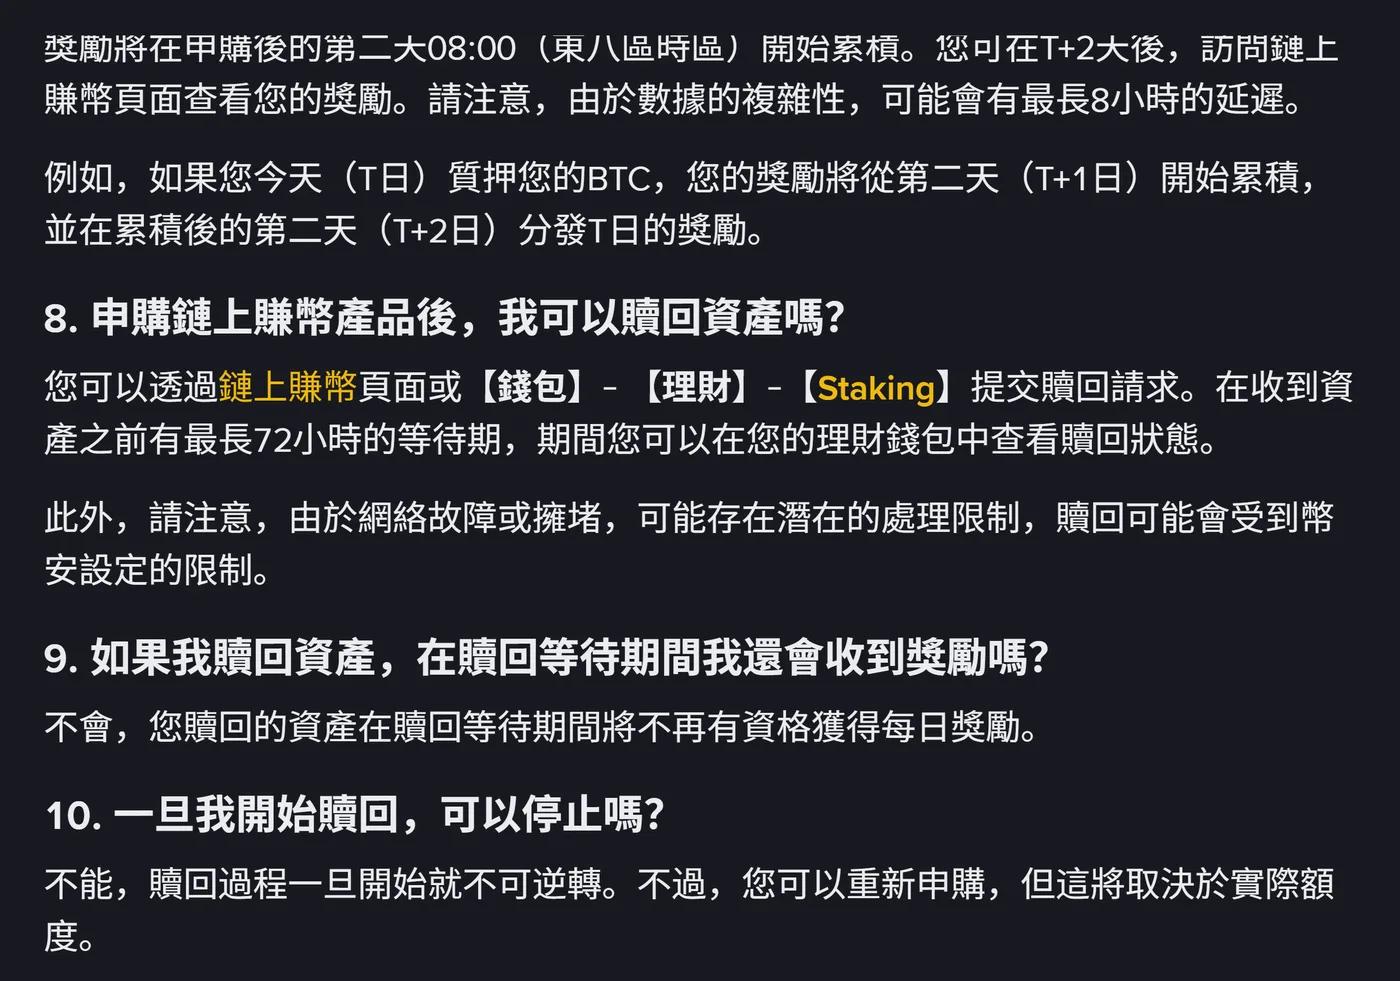
三條規則一起看:
- 最長 72 小時等待期。 官方寫的是「在收到資產之前有最長 72 小時的等待期,期間您可以在您的理財錢包中查看贖回狀態」,並補充「由於網絡故障或擁堵,可能存在潛在的處理限制,贖回可能會受到幣安設定的限制」。
- 等待期間不再計息。 第 9 題問得很直白,官方回答是「不會,您贖回的資產在贖回等待期間將不再有資格獲得每日獎勵」。這 72 小時是完全空轉的。
- 不能取消。 第 10 題:「不能,贖回過程一旦開始就不可逆轉。不過,您可以重新申購,但這將取決於實際額度。」也就是說,如果你誤按或臨時改變主意,只能等資產回來再重新申購,而且還不保證那時候有額度。
對照 Simple Earn:活期產品贖回後資產立即返還現貨錢包,定期產品提前贖回則是 48 至 72 小時並扣回獎勵。三者的等待時間和代價各不相同,動用資金前的完整判斷流程寫在Simple Earn 的幣要先贖回才能交易或提現。
獎勵什麼時候開始算、發到哪裡
這一段的時區寫法和 Simple Earn 不一樣,很容易誤判。
官方原文:「獎勵將在申購後的第二天 08:00(東八區時區)開始累積。您可在 T+2 天後,訪問鏈上賺幣頁面查看您的獎勵。請注意,由於數據的複雜性,可能會有最長 8 小時的延遲。」官方還給了例子:T 日質押 BTC,T+1 日開始累積,T+2 日才分發 T 日的獎勵。
注意兩點。第一,這裡用的是東八區(UTC+8)08:00,而 Simple Earn 的定期產品是「申購次日 00:00 (UTC) 開始累積」——兩套時間基準不同,台灣時間換算也不同,不要拿一邊的經驗套另一邊。第二,加上最長 8 小時延遲,實際上你可能要等到第三天才在頁面上看到第一筆數字,這不是出錯。
獎勵的落點則分兩種情況:幣安已支持的代幣「直接分發到用戶的幣安現貨賬戶」;幣安不支持的代幣或積分獎勵,「用戶需要提供他們的鏈上錢包地址,幣安將獎勵分發到用戶指定的鏈上地址」。兩種情況都在【錢包】-【理財】-【Staking】查看和管理。第二種情況值得特別留意——獎勵會離開幣安帳戶,落到你自己的鏈上錢包,之後的保管責任完全在你。
另外,官方在第 6 題說明獎勵計算時寫道,幣安「扣除費用後分發給用戶,這可能與鏈上收益有所不同」。所以協議端公布的收益率不等於你實收的數字。
當天實測:掛在「高收益型」底下,APR 卻更低
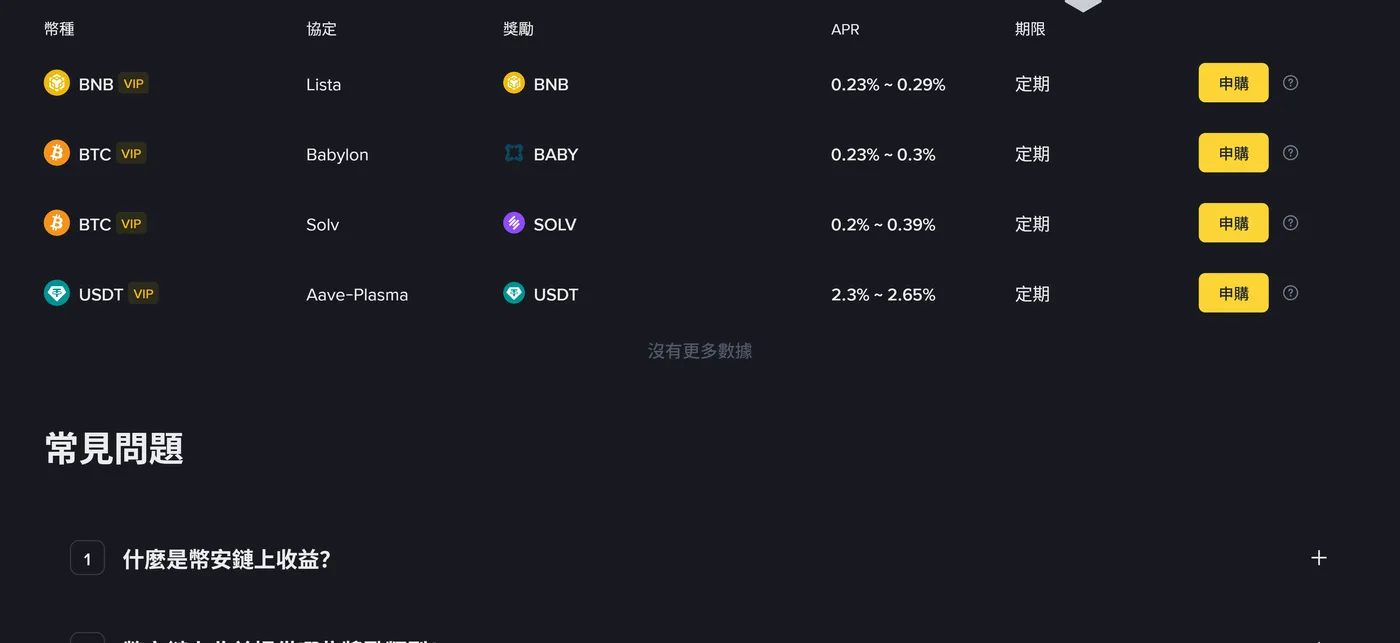
2026 年 9 月 29 日查看幣安繁體中文鏈上賺幣頁面,未登入狀態下全部在售產品只有 4 檔,而且每一檔的幣種欄位都帶「VIP」標記、期限欄位都是「定期」:
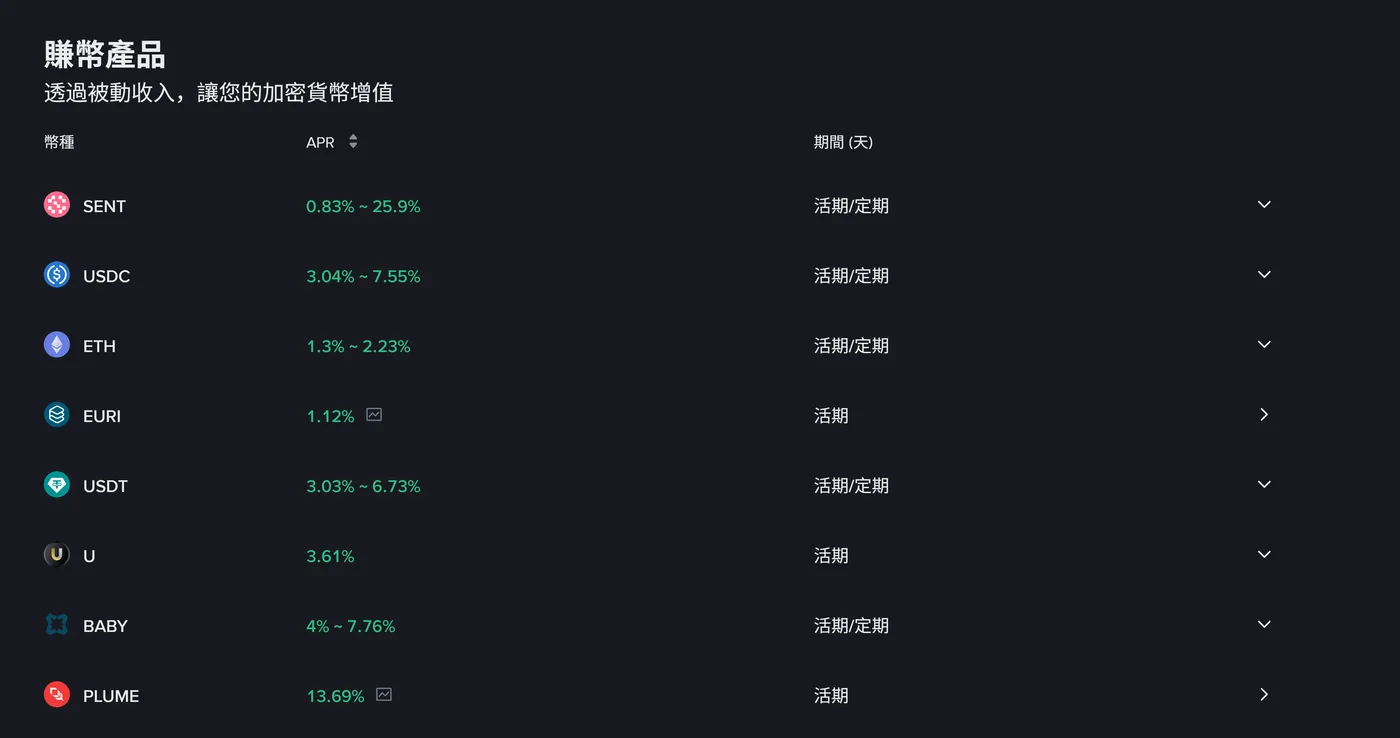
同一天的 Simple Earn 產品頁:
當天在售的四檔完整內容如下:
| 幣種 | 協定與獎勵幣種 | 當天 APR |
|---|---|---|
| BNB | Lista,發 BNB | 0.23% ~ 0.29% |
| BTC | Babylon,發 BABY | 0.23% ~ 0.3% |
| BTC | Solv,發 SOLV | 0.2% ~ 0.39% |
| USDT | Aave-Plasma,發 USDT | 2.3% ~ 2.65% |
唯一能直接對照的是 USDT:鏈上賺幣的 Aave-Plasma 檔位當天是 2.3% ~ 2.65%,而 Simple Earn 的 USDT 是 3.03% ~ 6.73%。(未登入時 Simple Earn 頁面只列出前十個幣種,當天不含 BTC 和 BNB,所以另外兩種幣沒有同源的對照數字。)
USDT 這一組差距很明顯:承擔智能合約風險、鎖定期、72 小時贖回等待的鏈上賺幣,當天報價反而比保本型的 Simple Earn 低。這正是「高收益型」這個分類名稱最容易誤導人的地方——它標示的是風險等級,不是收益高低。
還有一個限制值得注意:當天 4 檔產品的幣種欄位都帶「VIP」標記。這代表能不能申購、看到什麼價格,可能和你的帳戶等級有關,而不是人人都能參與。實際額度和資格以你登入後看到的頁面為準。
APR 數字每天都在動,上面兩組只是 2026 年 9 月 29 日這一天的快照。要自己重算某一檔的實際收益,可以參考Simple Earn 的 APR 怎麼換算成實收金額的算法,鏈上賺幣的差別在於還要再扣掉幣安的費用。
什麼情況下才適合考慮
把官方規則整理成可以自己判斷的幾個條件:
- 這筆錢 72 小時內不會用到。 贖回等待期不計息又不能取消,臨時要用錢的資金不適合放。
- 你看得懂那個協議在做什麼。 官方明說「幣安建議用戶在參與鏈上賺幣之前,進行深入研究以了解所選協議的潛在風險」,並且不對協議問題負責。不認識 Lista、Babylon、Solv、Aave-Plasma 這些名字的話,先去看它們各自的機制。
- 你先比過同幣種的保本型報價。 像當天這種鏈上賺幣 APR 反而更低的情況,多承擔的風險沒有得到補償。
- 你能接受獎勵幣種不同。 BTC 放進 Babylon 拿到的是 BABY、放進 Solv 拿到的是 SOLV,這些代幣自身的價格波動也是你的風險。
如果你的目標只是讓閒置幣有點收益、又要隨時拿得回來,保本型的活期產品仍然是起點。若你在比較的是另一種高收益型產品,雙幣投資的到期換幣機制和最壞情況試算寫在雙幣投資和 Simple Earn 的差別。
一句話總結
鏈上賺幣是幣安幫你代操的鏈上協議入口,方便歸方便,但官方白紙黑字寫明不保證獎勵、出事不負責,贖回還要空等最長 72 小時且不可取消。在把「高收益型」當成「賺更多」之前,先打開同幣種的 Simple Earn 報價比一下——2026 年 9 月 29 日這天,USDT 的答案是保本型更划算。
本文規則依據為幣安官方繁體中文說明頁〈幣安鏈上賺幣簡介〉(發布日期 2024 年 12 月 5 日)與〈什麼是幣安理財?如何使用?〉(頁面標示最後更新日期 2024 年 5 月 9 日);APR 數字取自鏈上賺幣產品頁與賺幣產品頁,查核日期為 2026 年 9 月 29 日。產品清單、額度與利率隨時可能變動,申購前請以當下頁面與產品規則為準。