
資格與風險
賺幣活期的幣可以抵押借錢嗎?獎勵照算、空投沒了、贖回要先還款
幣安活期借幣只收賺幣活期產品的資產當抵押品,所以按下借款前會要你先申購。抵押之後即時 APR 與額外分級 APR 照常累積、還直接加在抵押品上,但 Launchpool 獎勵和空投會停,資產在還款解押前完全不能贖回。本文對照官方說明頁,並用 2026-10-15 的質押率與利率算出借滿額度後跌多少會被提醒、跌多少被強平。
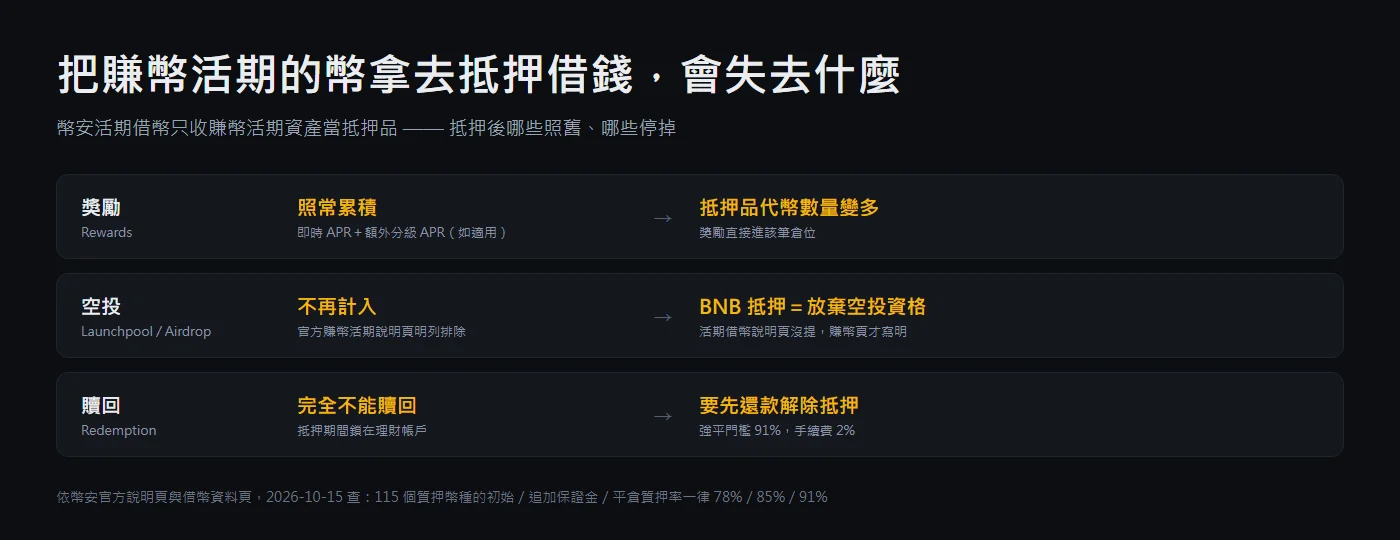
在幣安的借幣頁面按下借款,系統卻要你先把幣申購到賺幣活期產品,很多人到這一步就卡住了:這筆錢到底還算不算我的理財?獎勵還有嗎?想贖回的時候能不能直接贖?
答案分成三段:獎勵照算、Launchpool 與空投會停、抵押期間完全不能贖回。以下逐條對照幣安官方說明頁,並用 2026 年 10 月 15 日查到的利率與質押率實際算一遍。
抵押品只能是賺幣活期資產,這是產品設計
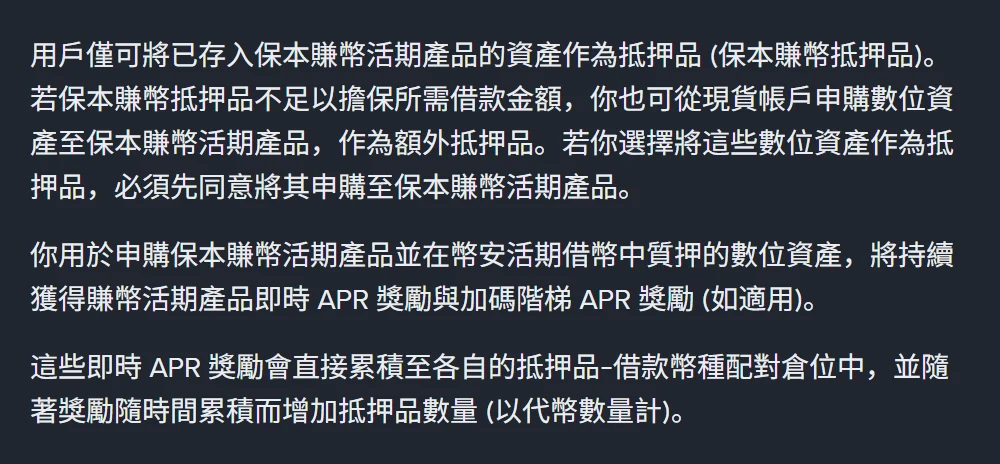
幣安活期借幣(頁面上也寫作「幣安借幣(活期利率)」)的官方說明頁寫得很直接:用戶僅可將已存入保本賺幣活期產品的資產作為抵押品。如果你賺幣帳戶裡的數量不夠,可以從現貨帳戶再申購一筆進活期產品當作額外抵押品,但你必須先同意「把這些資產申購到賺幣活期產品」這個動作。
所以那個「請先申購」的提示不是多餘的步驟,而是這個產品的前提。同一頁還標明,由於本產品使用保本賺幣活期產品資產作為抵押品,幣安理財產品本身的地區與資格限制,同樣適用於活期借幣——賺幣用不了的帳戶,活期借幣一樣用不了。
這也決定了借幣倉位的形狀:每一筆都是「一種抵押品 + 一種借款幣種」的逐倉組合,各自有自己的質押率。同幣種配對不支援,例如不能在同一筆倉位裡抵押 BTC 借 BTC。
抵押期間獎勵照算,而且直接加在抵押品上
這是最容易被誤解的一段。官方說明頁的原話是:你用於申購保本賺幣活期產品、並在活期借幣中質押的數位資產,將持續獲得賺幣活期產品即時 APR 獎勵與加碼階梯 APR 獎勵(如適用);這些獎勵會直接累積到各自的抵押品-借款幣種配對倉位中,讓抵押品的代幣數量隨時間變多。
換句話說,抵押不等於停息。獎勵不會另外發到現貨,而是讓抵押品本身長大——這一點對 LTV 有利,因為抵押品價值分母變大了。
即時 APR 和加碼階梯 APR 是兩種不同的東西,計提時點和發放位置都不一樣,不清楚差別的話,可以先看即時 APR、額外分級 APR 與實際到手金額的拆解。
用 2026 年 10 月 15 日幣安賺幣活期產品的實際數字看一眼量級:USDT 活期的即時 APR 是 2.4938%,前 500 USDT 另有 4% 的額外分級,兩者相加就是產品頁上顯示的 6.49%;BTC 活期的即時 APR 只有 0.0153%,前 0.01 BTC 另加 0.25%。同樣是抵押,拿 USDT 去抵押和拿 BTC 去抵押,抵押品那一側的收益差了兩個數量級。
Launchpool 和空投會停:只有賺幣說明頁寫明這件事
活期借幣的說明頁列出了獎勵,卻沒有提排除項。真正寫明的是賺幣活期產品的官方說明頁:
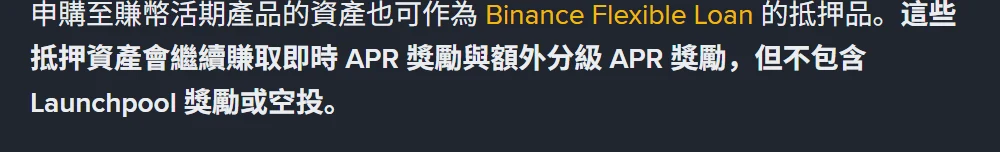
「但不包含 Launchpool 獎勵或空投」這半句,對 BNB 持有者的影響最大。如果你平常靠放在活期產品的 BNB 參加 Launchpool 或領 HODLer 空投,一旦把這些 BNB 拿去當抵押品,快照期間它就不再計入資格。關於 BNB 放在賺幣產品裡怎麼算空投資格、快照怎麼取,另一篇BNB 放 Simple Earn 的空投資格、快照期與 4% 上限寫得比較細。
要留意的是,這兩頁的說法並不衝突,只是詳略不同:借幣頁說獎勵照給,賺幣頁補上「Launchpool 與空投除外」。查資格的時候以賺幣頁為準比較保險。
抵押中的幣不能贖回,也換不成 LDUSDT
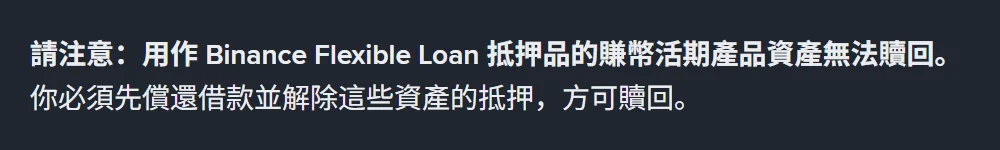
平常放在活期產品裡的幣,下現貨單時系統會自動幫你贖回去成交;抵押之後這條路就斷了,必須先把對應的那筆借款還掉、解除抵押,資產退回賺幣帳戶之後才談得上贖回。順帶一提,被拿去當活期借幣抵押品的賺幣 USDT 活期資產,也不能兌換成 LDUSDT。
如果你分不清楚手上的幣是「被抵押鎖住」還是「碰到贖回時段或每日上限」,這兩種情況的表現很像但處理方式完全不同,可以對照贖回不了的時候先分清是時段、上限還是產品本身不能提前贖回,再回頭看賺幣的幣要先贖回才能交易或提現的完整流程。
能借多少、跌多少會被強平:看借幣資料頁,不要照抄說明頁的舉例
官方說明頁解釋質押率時用的是假設值:「例如,假設 USDT 的初始質押率(LTV)為 65%:如果你已質押 1,000 USDT,則最多可借入價值 650 USDT 的可借資產。」這是示範算法,不是當前參數。真正生效的數字在幣安的借幣資料頁。
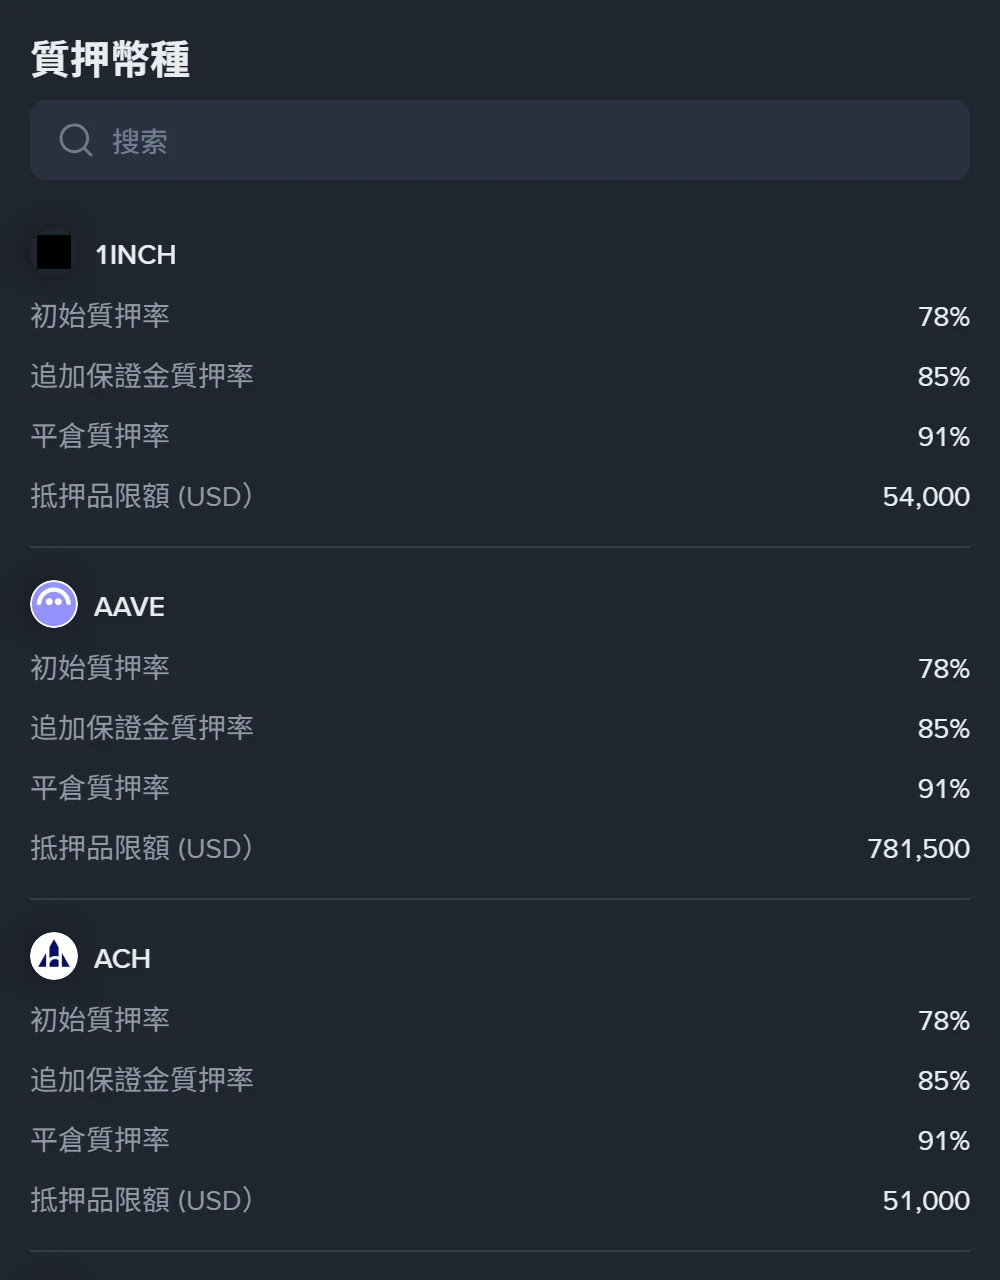
2026 年 10 月 15 日查詢時,借幣資料頁列出的 115 個質押幣種,初始質押率一律 78%、追加保證金質押率 85%、平倉質押率 91%,差別只在「抵押品限額」這一欄:1INCH 是 54,000 美元,USDT 和 USDC 都是 10,000,000 美元,BNB 是 1,600,000 美元。說明頁第 8 題寫的保證金提醒 LTV「目前為 85%」與資料頁一致,但同一題的舉例用的是 75% 的 BNB/BTC 配對——舉例歸舉例,實際門檻以資料頁為準。
把這三個數字串起來,就能算出價格要跌多少才出事。假設你抵押 BTC 借出 USDT,而且一次借滿初始質押率 78%:
- 抵押品價值跌到原來的 78% ÷ 85% ≈ 91.8%,也就是下跌約 8.2%,就會收到追加保證金提醒。
- 跌到 78% ÷ 91% ≈ 85.7%,也就是下跌約 14.3%,觸發平倉質押率,系統用等值抵押品償還全部貸款,並按借入金額收取 2% 強平手續費,剩餘資產留在理財帳戶。
這個算式忽略了利息。說明頁第 11 題寫明,利息依未償還借幣總額每分鐘累積一次並加回未償還總額,所以借款那一側的分子也在長大,實際的緩衝比上面算出來的更小。借滿初始質押率等於一開始就把緩衝用掉大半。
兩個方向的成本,各算一次
借款利率同樣每分鐘更新。2026 年 10 月 15 日查詢時,借幣資料頁顯示 USDT 的年利率是 4.88%、BTC 是 0.5%、ETH 是 2.31%、USDC 是 5.31%;同一頁的活期利率歷史顯示,USDT 這 20 天在 4.8% 到 5.38% 之間來回。
以同一天的快照,用 1,000 USDT 的抵押品算兩個方向(只算一年、假設利率不變):
| 情境 | 抵押品那一側 | 借款那一側 |
|---|---|---|
| 抵押 1,000 USDT,借 780 USDT 等值的 BTC | 前 500 枚 6.4938%、其餘 500 枚 2.4938%,約 44.9 USDT | 780 × 0.5% ≈ 3.9 USDT 等值 |
| 抵押 0.1 BTC,借等值 78% 的 USDT | 前 0.01 枚 0.2653%、其餘 0.09 枚 0.0153%,約 0.00004 BTC | 借款金額 × 4.88% |
兩行的結論完全相反:穩定幣抵押、借低利率幣種時,抵押品的獎勵有機會蓋過利息;反過來拿 BTC 抵押去借 USDT,抵押品那點獎勵幾乎可以忽略,成本就是實打實的 4.88%。這些利率每分鐘都在變,動手前要自己再查一次。
真正算不進表格的是另外三樣:Launchpool 與空投資格、抵押期間的贖回權,以及價格跌 14.3% 就可能被強平的風險。
動手之前先確認這五件事
- 抵押品限額:每個帳戶對每種抵押資產都有上限,在借幣資料頁的「抵押品限額」欄查。
- 這筆幣有沒有在等空投:BNB 和近期有 Launchpool 的幣種,抵押等於放棄該期資格。
- 短期內要不要動用:抵押期間不能贖回,臨時要用錢只能先還款。
- 借多少:借滿 78% 的緩衝只有 8.2%(提醒)和 14.3%(強平),利息還會持續侵蝕。
- 有沒有 VIP 借幣訂單:說明頁兩次提醒,若已有 VIP 借幣訂單,避免用 VIP 借幣抵押品帳戶來借活期借幣,否則無法使用「以抵押品償還」功能。
常見問題
抵押了多少,在哪裡看得到? 在賺幣帳戶的〔抵押品〕分頁,以及〔抵押品金額〕欄位。說明頁特別註明,只有正在質押抵押品的用戶看得到這個分頁,借幣訂單還清之後它就不再顯示。網頁版會把抵押品數量與獎勵併入你那一筆已申購的活期產品倉位,列在〔累積總獎勵〕分頁下;App 則是在抵押品類別下以紅色標示,需要 2.88 以上的版本。
負債在哪裡看? 〔資產〕—〔總覽〕裡的〔借幣錢包〕。借幣算負債,所以會以負數形式計入總資產。要注意,如果你開著「隱藏 < 1 USD 資產」,借幣錢包會被一起藏起來。
可以直接拿抵押品還款嗎? 可以,償還頁面提供兩種方式:用借入的同一種幣,或用已質押的抵押資產。說明頁寫明,使用者自己在介面上選擇以抵押資產償還時不收強平手續費,但如果你還不了、要幣安執行強制平倉,就會收 2%。另外,償還會按比例同時降低本金與累計利息,不能只還其中一項。
部分還款之後抵押品會立刻放出來嗎? 通常會,但有兩種例外:調整後的質押率仍高於初始質押率(代表這筆訂單還處於高風險),或你開啟了「保留訂單內抵押品」功能。
本文依據
- 什麼是幣安活期借幣及常見問題(繁體中文版,頁面標示最後更新 2026-06-12,2026-10-15 核對):抵押品範圍、質押率定義、強平與保證金提醒、償還方式。
- 開始使用幣安賺幣活期產品(繁體中文版,2026-10-15 核對):抵押資產的獎勵範圍、不可贖回、LDUSDT 限制。
- 幣安借幣資料頁(2026-10-15 查詢):115 個質押幣種的質押率與抵押品限額、借款年利率、活期利率歷史。
- 幣安賺幣產品頁(2026-10-15 查詢):USDT 與 BTC 活期產品的即時 APR 與分級檔位。
文中所有利率與質押率都是 2026-10-15 的快照。說明頁第 10 題明確寫著利率「可能會頻繁且隨時變更」,質押率與抵押品限額同樣會調整,實際操作前請以當下的借幣資料頁為準。