
Simple Earn 產品
雙幣投資和 Simple Earn 差在哪?不能提前贖回、到期換幣的最壞情況試算
雙幣投資和 Simple Earn 排在同一個選單,APR 卻差幾十倍。差別在於雙幣投資申購後不能取消,到期可能被換成另一種幣。本文用官方公式試算低價買入與高價賣出的最壞情況,說明為什麼 200% 的 APR 補不回 10% 的價差。
在 Binance 的「理財」選單裡,雙幣投資和 Simple Earn 排在一起,APR 卻差了幾十倍。2026-09-16 的雙幣投資頁面上,BTC 寫著 3.67%~278.74%、ETH 3.67%~330.97%、SOL 3.67%~203.73%,而 Simple Earn 的穩定幣活期通常只有個位數。差距不是因為雙幣投資比較划算,而是因為這兩件事根本不是同一種產品:Simple Earn 領回的是同一種幣,雙幣投資到期時可能換成另一種幣,而且申購後完全不能取消。
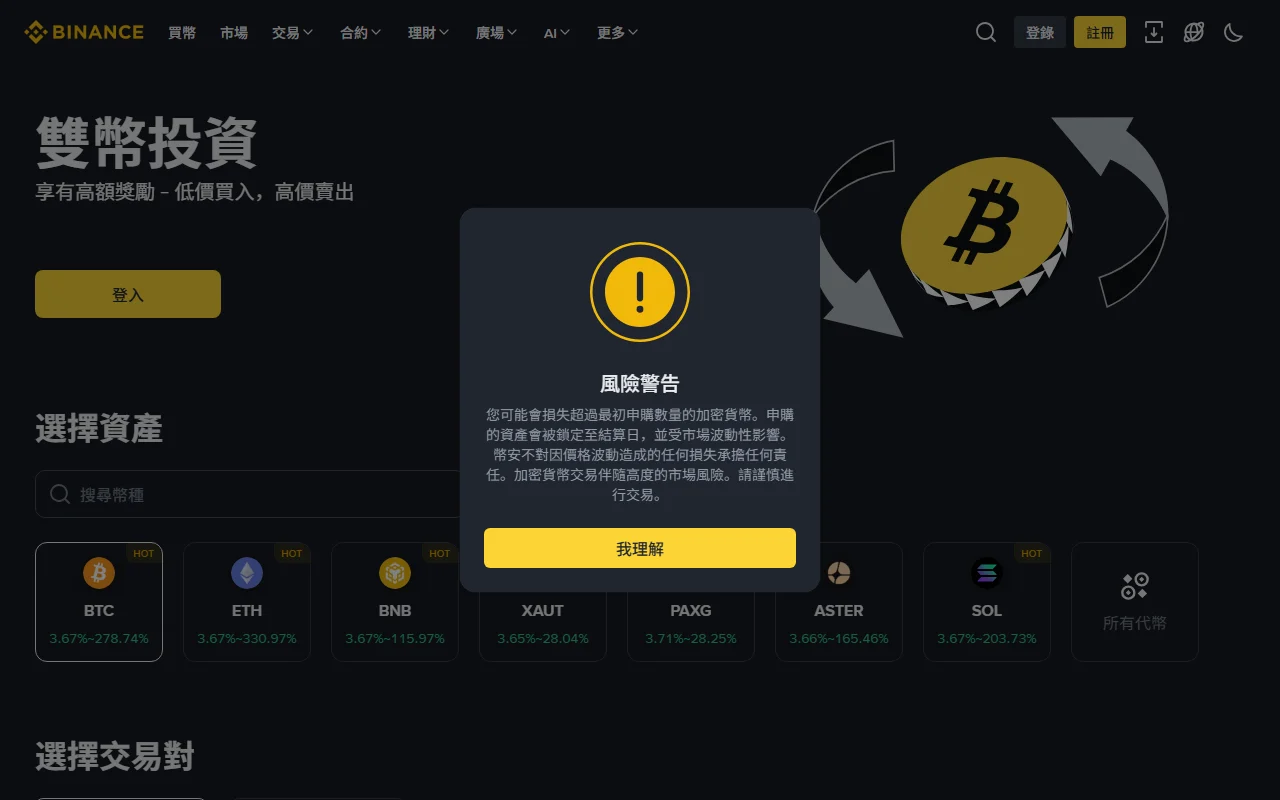
圖:進入 Binance 繁中雙幣投資頁面時強制跳出的風險警告,截圖於 2026-09-16。
資料核驗日期:2026-09-16。本文依 Binance 繁體中文雙幣投資產品頁與官方〈雙幣投資常見問題〉整理,不構成投資建議。文中的試算是依官方公式推算的假設情境,不是實際申購紀錄;真實產品的目標價格、期間與 APR 以你申購當下的頁面為準。官方 FAQ 頁尾也註明:翻譯版本若與英文版有出入,以英文版為準。來源:Binance 雙幣投資產品頁、Binance 雙幣投資常見問題。
一句話差別:一個換不換幣,一個一定領回原本的幣
Simple Earn 不論活期或定期,到期或贖回時領回的都是你存進去的那種幣,加上同幣種的獎勵。價格漲跌你自己承擔,但「幣種」不會變。
雙幣投資則是拿一個明確的價格賭注換取獎勵:你先指定一個目標價格和結算日期,到期那天系統用市場價和目標價比對,決定你拿回原本的幣,還是被換成另一種幣。官方 FAQ 對它的定義是「讓您有機會以理想的價格在未來某個特定日期買入或出售加密貨幣」。
| 比較項目 | Simple Earn 活期/定期 | 雙幣投資 |
|---|---|---|
| 領回的幣種 | 和存入時相同 | 可能被換成另一種幣,由結算價決定 |
| 申購後可否取消 | 活期隨時贖回;定期可提前贖回但獎勵會被扣回 | 完全不能編輯或取消,鎖到結算日 |
| 獎勵幣種 | 同一種幣 | 跟著本金一起結算,達標時一併換幣 |
| APR 性質 | 浮動或鎖定,但都是實際利率 | 年化報價,實際只拿到「APR × 天數 ÷ 365」 |
| 主要風險 | 價格下跌、活期 APR 變動 | 價格穿過目標價後被強制換幣,錯過更好的價格 |
「低價買入」和「高價賣出」實際怎麼運作
官方 FAQ 第 4 題把兩種型態講得很清楚,展開後是這樣:
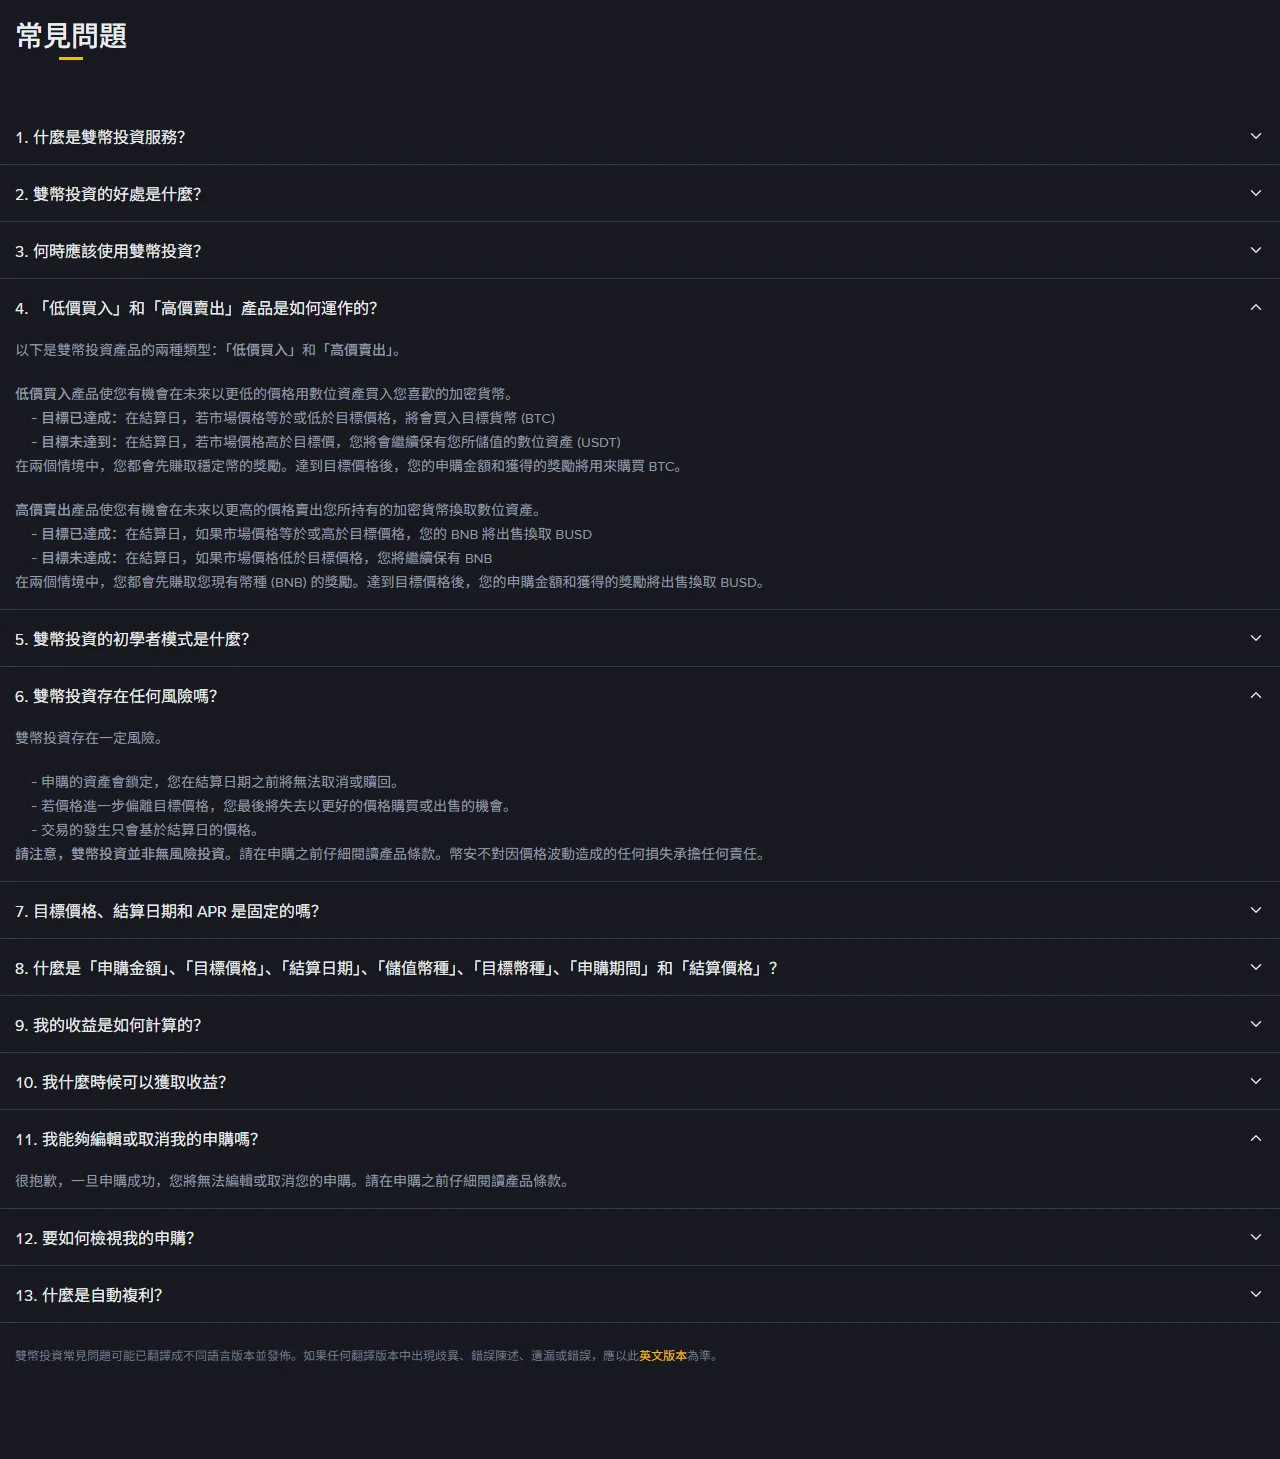
圖:Binance 官方雙幣投資 FAQ 第 4、6、11 題,截圖於 2026-09-16。
低價買入:存入穩定幣,想在更低的價格買進某個幣。
- 目標已達成(結算日市場價等於或低於目標價):申購金額和獎勵一起用來買進目標幣種。
- 目標未達到(結算日市場價高於目標價):繼續保有你存入的穩定幣,加上獎勵。
高價賣出:存入你持有的幣,想在更高的價格賣掉。
- 目標已達成(結算日市場價等於或高於目標價):你的幣連同獎勵一起賣出換成穩定幣。
- 目標未達到(結算日市場價低於目標價):繼續保有原本的幣,加上獎勵。
兩種情況下獎勵都會先以存入的幣種計算,達標時再跟本金一起轉換。順帶一提,官方 FAQ 的範例目前還寫著 BUSD,實際可申購的儲值幣種以產品頁當下的列表為準。
結算價格的定義也寫得很明確:結算日期 08:00(UTC)前最後 30 分鐘市場價格的平均值。不是最高價、不是收盤價,也不是你盯盤看到的那一刻——這代表結算日中途一度穿過目標價,但最後 30 分鐘又回來,結果會完全不同。
最壞情況試算:高 APR 為什麼補不回價差
官方給的獎勵公式是:申購金額 × APR% × 申購期間(以日計)÷ 365。把數字代進去就知道問題在哪。
情境一:低價買入 BTC,結果買在半山腰
假設申購 1,000 USDT、目標價格 100,000 USDT、期間 7 天、APR 40%。
獎勵 = 1,000 × 40% × 7 ÷ 365 ≈ 7.67 USDT,也就是 7 天賺 0.77%。
- 未達標(結算價高於 100,000):拿回 1,007.67 USDT。7 天 0.77%,還行,但這段期間 BTC 漲了你也沒份。
- 達標(假設結算價跌到 90,000):1,007.67 USDT 以目標價 100,000 換成約 0.010077 BTC。用結算當天的 90,000 計價,值約 906.9 USDT,帳面比原本的 1,000 USDT 少了 9.3%。
0.77% 的獎勵,對上 10% 的價差,差了十幾倍。這就是為什麼 APR 高不代表報酬高。
情境二:高價賣出 BNB,結果賣太早
假設申購 10 BNB、目標價格 1,200 USDT、期間 7 天、APR 50%。
獎勵 = 10 × 50% × 7 ÷ 365 ≈ 0.0959 BNB。
- 未達標(結算價低於 1,200):保有 10.0959 BNB。幣的數量多了 0.96%,但 BNB 跌價的部分你照樣承擔,跟直接持有差不多。
- 達標(假設結算價漲到 1,500):10.0959 BNB 全部以 1,200 賣出,得到約 12,115 USDT。而同一天直接在市場賣 10 BNB 可以拿到 15,000 USDT。用這 12,115 USDT 以 1,500 買回 BNB,只能買到約 8.08 顆——比你當初放進去的 10 顆少了將近 2 顆。
這正是官方風險警告那句「您可能會損失超過最初申購數量的加密貨幣」的實際意思:以幣本位計算,達標後你手上的幣是會變少的。
「不能取消」為什麼是最關鍵的一條
FAQ 第 11 題的原文是:「很抱歉,一旦申購成功,您將無法編輯或取消您的申購。」第 6 題再補一次:「申購的資產會鎖定,您在結算日期之前將無法取消或贖回。」
這和 Simple Earn 的鎖定是兩回事。Simple Earn 定期雖然也有鎖定期,但你隨時可以提前贖回把本金拿回來,代價是已發放的獎勵被扣回、資金到帳需要等待——這部分的規則我們在提前贖回 Simple Earn 時獎勵怎麼扣回、餘額為什麼變少拆解過。雙幣投資沒有這個出口:申購送出的那一刻,結果就只剩「到結算日看價格」一條路。
所以只有兩種情況適合雙幣投資:你本來就打算在那個價格買進(低價買入),或你本來就打算在那個價格賣出(高價賣出)。如果你的真實想法是「我覺得它不會跌到那裡,先賺個獎勵」,那你賭的其實是價格,獎勵只是安慰。
官方風險警告,逐句對照
進入產品頁時那個彈窗不是裝飾,四句話各對應一個具體風險:
- 「您可能會損失超過最初申購數量的加密貨幣。」 對應情境二——換幣之後以原幣計價的數量會減少。
- 「申購的資產會被鎖定至結算日。」 對應 FAQ 第 11 題,沒有提前贖回。
- 「幣安不對因價格波動造成的任何損失承擔任何責任。」 換幣是照合約執行的結果,不屬於可申訴的異常。
- 「加密貨幣交易伴隨高度的市場風險。」 FAQ 第 6 題也直接寫「雙幣投資並非無風險投資」。
值得對照的是 Simple Earn 那邊常被誤讀的「本金保護」——它指的是以代幣數量計算的保本,不保價格。這個差別我們在Simple Earn 安全嗎?本金保護到底保什麼講過。雙幣投資連這層都沒有:連幣種本身都可能被換掉。
申購前先問自己四個問題
- 這個目標價格,我真的願意成交嗎? 低價買入就假設你會在那個價位接、高價賣出就假設你會在那個價位賣。答案是「不願意」就別碰。
- 這筆錢我這段期間確定用不到嗎? 沒有提前贖回,結算日之前完全動不了。
- 獎勵和價差比得過嗎? 拿 APR 乘上天數除以 365 算出實際比例,再對照你預期的價格波動幅度。
- 我是不是只是想要更高的 APR? 如果只是嫌 Simple Earn 利率低,先把活期和定期的 APR、贖回條件與風險比較看完再決定,那裡的差異不需要承擔換幣風險。
常見問題
雙幣投資申購之後可以取消嗎?
不行。官方 FAQ 明確回答「一旦申購成功,您將無法編輯或取消您的申購」,資產鎖定到結算日為止。唯一可調整的是自動複利設定。
雙幣投資會虧到本金嗎?
以你存入的幣種計算,達標換幣後數量會變少(見情境二);以結算後的幣種計算,價格繼續往不利方向走也會虧。官方自己就寫「雙幣投資並非無風險投資」,並聲明不對價格波動造成的損失負責。
APR 顯示 200% 以上是真的嗎?
APR 是年化報價,本身沒有造假,但短天期產品實際拿到的是「APR × 天數 ÷ 365」。7 天期的 200% APR,實際獎勵約 3.8%;同一段期間價格只要偏離目標價超過這個幅度,獎勵就補不回來。高 APR 通常也對應目標價離現價更近、被換幣的機率更高。
我的地區能用雙幣投資嗎?
各地區可申購的 Earn 產品不一樣,登入後看到的清單才是準的。註冊成功、身分驗證通過、Earn 可用是三個不同的檢查點,順序可以照註冊後完成身分驗證、核對 Simple Earn 可用性的步驟逐項確認。